EN BREF
Après les dégradations des 17 et 18 octobre 2026, les aides aux commerces dégradés annoncées par l’État et les assureurs se précisent. Le délai exceptionnel de déclaration à l’assurance passe à 30 jours, mais les premières démarches doivent être lancées immédiatement pour protéger les preuves, l’indemnisation, les emplois et la trésorerie.
L’ESSENTIEL EN 3 POINTS
- Déposez plainte, photographiez les dommages et prévenez rapidement l’assureur : les 30 jours constituent une limite exceptionnelle, pas un délai conseillé.
- Vérifiez séparément les garanties dommages matériels et pertes d’exploitation, car la baisse d’activité n’est pas automatiquement couverte par tous les contrats.
- Activez sans attendre les interlocuteurs publics : activité partielle, reports sociaux et fiscaux, CCI, CMA et conseiller départemental aux entreprises en difficulté.
Les aides aux commerces dégradés annoncées cette semaine peuvent soulager une entreprise touchée, mais elles ne remplacent pas un dossier solide. Photos, plainte, déclaration de sinistre, preuves comptables et demandes de trésorerie doivent avancer en parallèle. Voici l’ordre utile pour éviter qu’un délai administratif n’aggrave la fermeture.
30 jours pour déclarer le sinistre, mais aucune raison d’attendre
France Assureurs a annoncé le 19 octobre un délai exceptionnel de 30 jours pour la déclaration des dommages, contre cinq jours ouvrés généralement prévus par les contrats. Les assureurs se sont aussi engagés à accélérer les expertises et à faciliter le versement d’acomptes dans les situations les plus difficiles.
Ce délai supplémentaire protège les commerçants débordés ; il ne faut pas l’interpréter comme une invitation à patienter. La fédération recommande de déposer plainte rapidement, puis de déclarer le sinistre par l’un des moyens proposés par l’assureur. Conservez le numéro de dossier, les accusés de réception et l’historique de chaque échange.
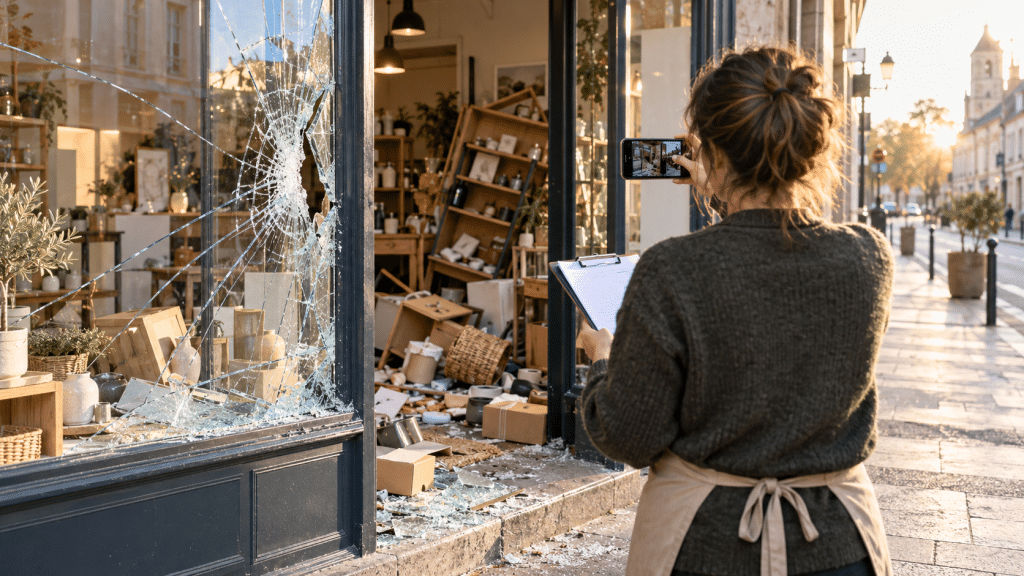
Avant de déplacer ou de jeter quoi que ce soit, photographiez la vitrine, les accès, le mobilier, le matériel et les marchandises. Dressez une première liste des biens touchés, rassemblez les factures disponibles et signalez les mesures urgentes nécessaires pour sécuriser le local. Si une intervention immédiate est indispensable, demandez à l’assureur quelles preuves conserver avant les travaux.
Vérifiez deux garanties, pas seulement le bris de glace
La prise en charge dépend du contrat souscrit. Les dommages matériels peuvent relever des garanties couvrant notamment les émeutes, les mouvements populaires, le vandalisme, le vol, l’incendie ou le bris de glace. Les franchises, plafonds, exclusions et justificatifs restent propres à chaque police.
La fermeture crée une seconde question : votre contrat comprend-il une garantie pertes d’exploitation ? Celle-ci est facultative. Lorsqu’elle est mobilisable à la suite d’un dommage matériel couvert, elle peut indemniser une perte de marge brute et certains frais supplémentaires engagés, avec l’accord de l’assureur, pour limiter l’interruption.
Préparez donc deux inventaires : les dégâts physiques d’un côté, les conséquences sur l’activité de l’autre. Relevez les jours de fermeture, commandes annulées, ventes perdues, charges fixes maintenues et dépenses temporaires. Cette séparation facilite les échanges avec l’expert et évite de réduire le dossier à la seule remise en état de la vitrine.
Activité partielle et reports : protégez la paie et les échéances
Le Gouvernement a annoncé le 20 octobre une prise en charge exceptionnelle de l’activité partielle pour les entreprises contraintes de réduire ou suspendre leur activité. Pour les entreprises de moins de 250 salariés, le dispositif doit être sans reste à charge pour l’employeur. Les salariés empêchés de travailler percevront une indemnité correspondant à 60 % de leur rémunération brute, portée à 100 % pour les salariés au SMIC.
Les entreprises sinistrées peuvent également demander à l’Urssaf un report pouvant atteindre 12 mois pour les cotisations patronales des trois prochains mois. Côté fiscal, le service des impôts gestionnaire peut étudier des délais de dépôt ou de paiement, ainsi que des remises de majorations et pénalités. Ces mesures supposent une démarche : ne laissez pas passer l’échéance en attendant un traitement automatique.
Prêt à taux zéro et aides d’urgence : distinguez l’annonce du versement
Bpifrance doit proposer un prêt à taux zéro pouvant aller jusqu’à 50 000 euros sur trois ans, destiné notamment à reconstituer les stocks et couvrir les paiements immédiats. Les CMA ont, de leur côté, activé un fonds de solidarité pouvant accorder jusqu’à 1 500 euros d’aide d’urgence. Un fonds spécifique est aussi annoncé pour les entreprises de moins de 50 salariés ayant subi des dommages importants et une perte d’activité.
À ce stade, vérifiez les modalités réellement ouvertes avant d’intégrer une somme dans votre plan de trésorerie. Une mesure annoncée n’est pas encore un encaissement. Pour être orienté, contactez la CCI ou la CMA de votre territoire ainsi que le conseiller départemental aux entreprises en difficulté. Demandez systématiquement la liste des pièces, le calendrier d’instruction et la confirmation écrite du dispositif mobilisable.
La checklist à lancer aujourd’hui
- Sécuriser les lieux sans effacer les preuves et réaliser un dossier photo daté.
- Déposer plainte, puis déclarer le sinistre à l’assureur avec les premières pièces disponibles.
- Demander par écrit la liste des garanties, franchises, plafonds et documents attendus.
- Chiffrer séparément les dommages, le stock, les charges fixes et la baisse d’activité.
- Contacter rapidement l’Urssaf, le service des impôts, la CCI ou la CMA selon la situation.
Si les dégâts provoquent une tension durable, un rendez-vous confidentiel de prévention des difficultés peut aussi aider à examiner les solutions avant que les options se réduisent.
Les aides aux commerces dégradés sont un filet utile, mais la priorité reste de documenter, déclarer et chiffrer. En lançant simultanément le dossier d’assurance, les demandes sociales et fiscales et l’accompagnement local, une TPE évite de perdre plusieurs jours décisifs pour sa reprise.